「もう40代だから、定年まで時間もないし、今からNISAを始めても意味がないかも。」
「今は教育費や住宅ローンもあるし、もっと若い時に始めておけばよかった。」と感じている方も多いのではないでしょうか。
しかし、40代はもちろん、50代からでも資産形成を始めるのに決して遅くはありません。
私自身、50代からNISA口座での運用も始めて3年目に入りますが、少しずつ資産も増えており、「あの時、始めてよかった。」と実感しています。
この記事では、40代からNISAを始めるメリットや、無理なく資産形成を続けるためのポイントをわかりやすく解説します。
40代はもちろん、50代で「今からでも間に合うのかな」と感じている方にも役立つ内容にまとめました。
今からNISAを始めても遅くない理由
40歳から投資を始めた場合、60歳までに運用期間は20年あります。50歳から始めても、10年〜15年ほどの運用期間があり、時間を味方につけた資産形成を目指せるのです。
また、NISAの運用期間は定年までに限られません。非課税で保有できる期間は無期限です。
積立を終えた後も、保有している商品が成長すれば資産を増やせる可能性があります。
実際に日本証券業協会の調査でも、30代と並んで40代・50代のNISA口座開設数は多く、同世代で資産形成を始める人が増えています。
NISA口座の開設・利用状況(証券会社10社・2026年4月末時点)(13ページ目に記載)
*日本証券業協会とは、証券会社などが加入する業界団体です。
40代からNISAを始めるメリット
NISAで成果を左右するのは、短期的な売買よりも、長く積み立てを続けられるかです。
40代以降は「目的を持ってコツコツ続ける」NISAの考え方と、とても相性が良い年代です。
ここからは、40代からだからこそ始めた方がよい具体的なメリットを解説していきます。
40代からは収入が安定し、計画的に資産形成を始めやすい
40代以降はキャリアを重ね、20〜30代の頃より収入が落ち着いてくる方が増える時期です。
教育費や住宅ローンなど出費がかさむタイミングでもありますが、収入基盤があるぶん、毎月の積立資金を確保しやすいでしょう。
収入だけでなく、働き方や暮らし方そのものが定着してくるのも40代の特徴です。生活スタイルの安定は、資産形成の「土台」が整ったと捉えることもできます。
40代からのスタートは、決して遅すぎるわけではなく、むしろ足場が整った状態で始められる理想的なタイミングとも言えるかもしれません。
定年までの時間で複利の効果を活かせる
40代なら、60歳の定年まで15〜20年、50代なら10〜15年ほどの運用期間を確保できます。
投資したお金に加え、投資で増えた利益もそのまま運用し続けると、利益が利益を生み、お金が少しずつ大きく育っていく仕組みが「複利効果」です。
雪だるまが転がりながら大きくなるイメージに近く、運用期間が長いほど資産の増え方も大きくなります。
例えば、40歳から毎月3万円を年利3%で20年間、積立運用した場合の試算をしてみましょう。
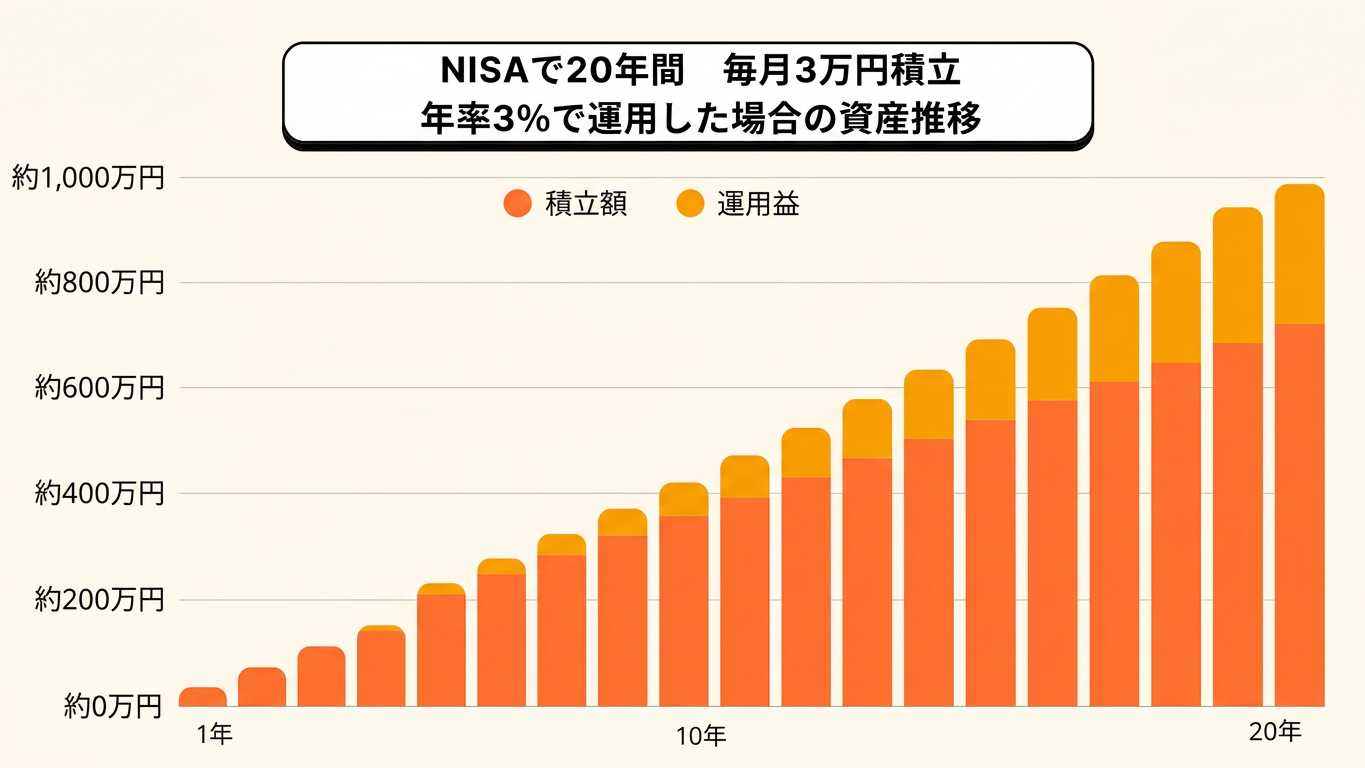
元本0円から始めて、20年後には総資産が約985万円になります。内、元本は720万円、複利は+265万円になる計算です。(グラフは試算であり、将来の成果を保証するものではありません)
「まだまだ時間がある」気持ちで今から積立を始めれば、将来の資産に大きな差が生まれます。
預貯金・投資で資産を分散でき、インフレ対策になる
「銀行預金は安全」と思われがちですが、インフレ下では物価が上がり、預けたお金の価値は目減りしてしまいます。
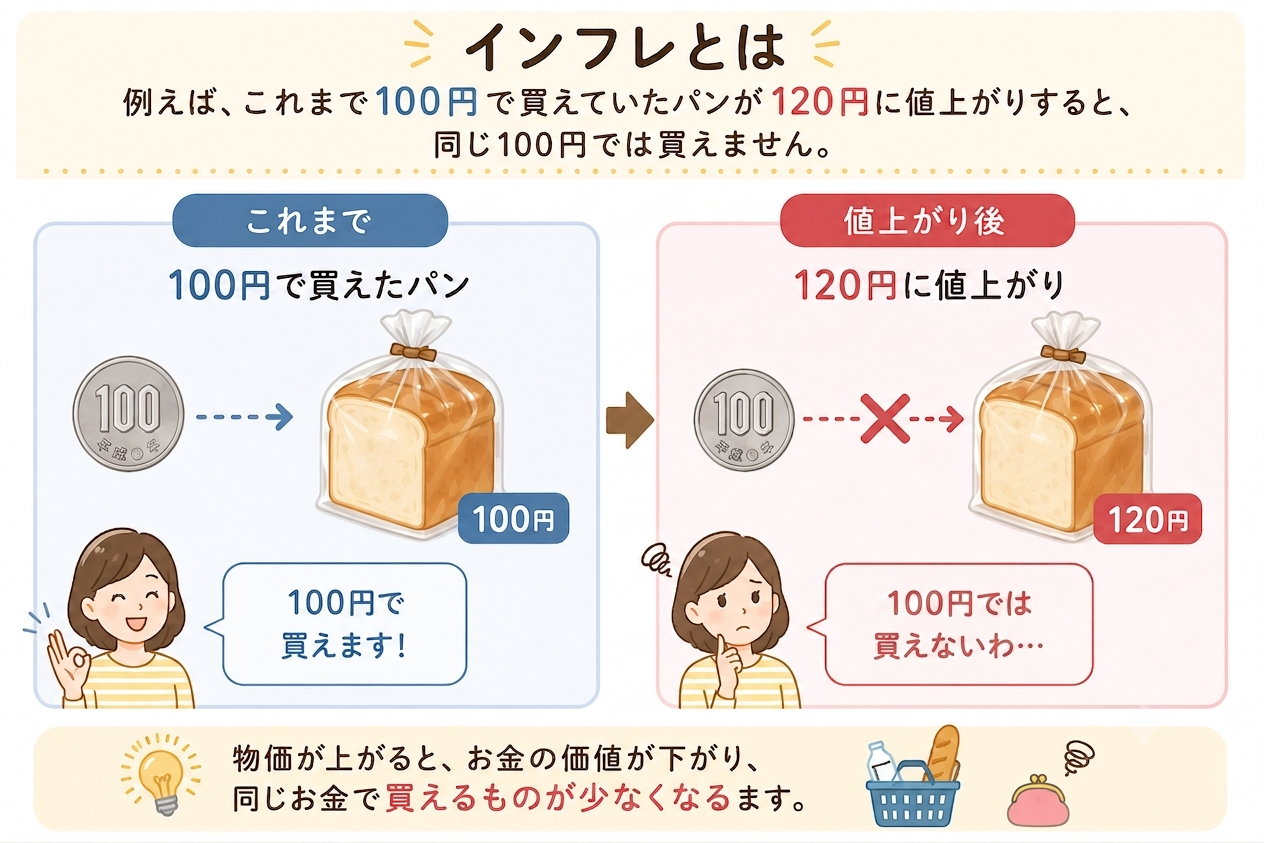
インフレ(インフレーション)とは、物の値段が上がり、お金の買う力(購買力)が下がる状態を、いいます。
例えば、インフレによって、これまで100円で買えていたパンが120円に値上がりすると、100円では今までと同じパンを買えません。
以前の100円と同じ価値にするには、20円を追加して120円を出す必要があります。100円の価値そのものが下がったといえます。
預貯金に置いてあるお金も同じで、100万円預けていた貯金も、インフレで物価上昇すると、通帳の数字は100万円でも、実態としては100万円よりも価値が下がってしまうのです。
そこで、お金の一部を投資にも分散させ、運用で資産を増やせれば、物価の上昇によるお金の目減りを和らげやすくなるわけです。
預貯金に置いてあるお金も同じで、100万円預けていた貯金も、インフレで物価上昇すると、通帳の数字は100万円でも、実態としては100万円よりも価値が下がってしまうのです。
そこで、お金の一部を投資にも分散させ、運用で資産を増やせれば、物価の上昇によるお金の目減りを和らげやすくなるわけです。
40代からは、毎月いくら積立てたらいいの?
40代からNISAを始めるときに、「毎月いくらまで積立にお金を割り当てられるか」と考える方も多いと思います。
実は、自分に合った積立金額は、いくら積立てられるかよりも、20年後にどれくらいの資産を目指したいかから逆算するのがポイントです。
例えば、「老後資金として300万円くらい準備したい」など、まず目標を定めます。
次に、目標のためには毎月、いくら積立てる必要があるのかを試算します。
まずはNISAでの積立額によって、どのようにお金が増えていくのかのイメージをグラフで見てみましょう。
【シミュレーション条件】
・期間:40歳から60歳まで20年間積立
・利率:年利3%で運用(ここでは比較的控えめな運用益3%で試算します)
・金額:毎月の積立額:1万円・3万円・5万円
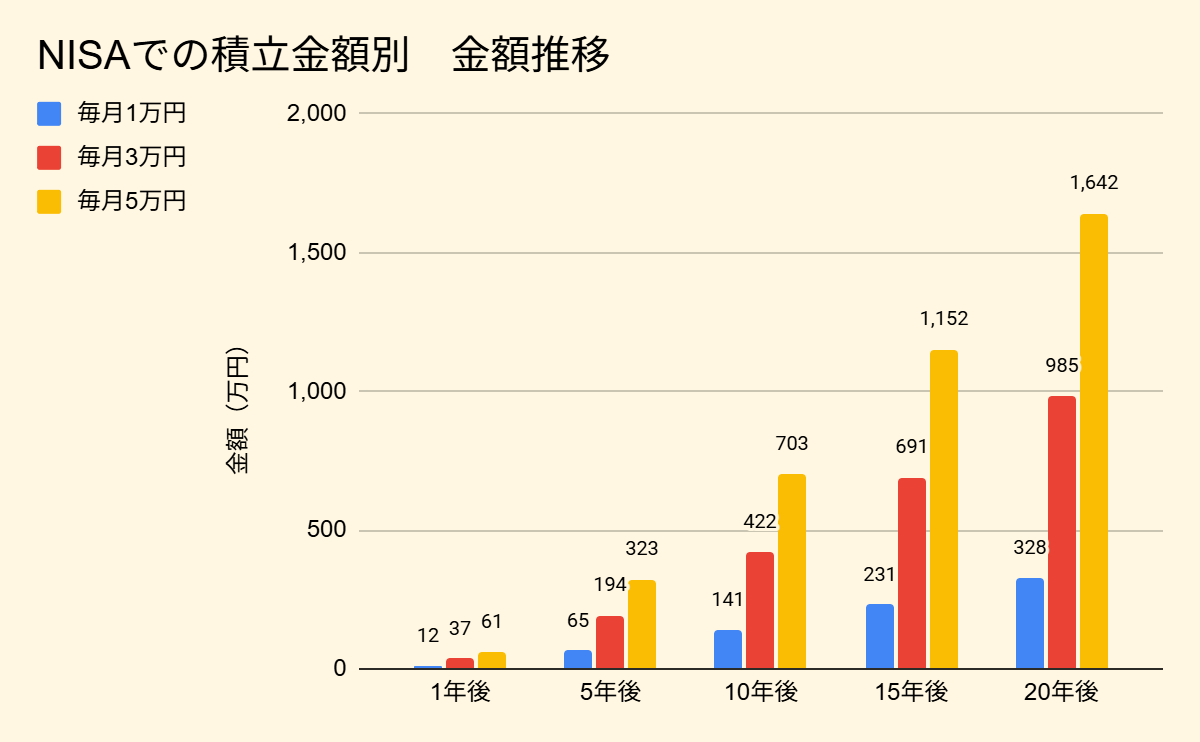
毎月3万円を20年間積み立てると、運用益含めて総額約985万円。
一方、毎月1万円なら総額約300万円、毎月5万円なら総額約1,600万円になる可能性があります。
20年後に、
・約300万円準備したい人は、月約1万円
・約1600万円準備したい人は、月約5万円
積み立てると、達成できる計算になります。
まずは「自分は20年後にいくらくらいあれば安心できそうか」をイメージし、目標に向けて無理なく続けられる積立額を考えてみましょう。
ご自身に合った積立金額の試算には、金融庁の「つみたてシミュレーター」を活用してみてください。
参考:金融庁「つみたてシミュレーター」
40代からNISAを始める前に知っておきたい3つのポイント
将来に向けて安心して資産を育てるためにも、40代以降でNISAを始めるときに知っておきたいポイントが3つあります。一つずつ確認していきましょう。
なんのためにお金を増やしたいのかを決める
お金を使う目的と時期を書き出し、老後資金や教育費など、将来どんなことにお金を使いたいのかを最初に決めましょう。
近いうちに使うお金と、10年以上先に使うお金では、資産の増やし方も変わってきます。
例えば、数年以内に必要な教育費は元本割れのない預貯金を中心に準備し、20年先の老後資金はNISAでじっくり育てる、といった分け方がおすすめです。
目的が決まっていると、相場が一時的に下がっても慌てず、落ち着いて積み立てを続けやすくなります。
まずは、お金を使う目的と時期を書き出して、自分に合った準備方法を考えてみましょう。
投資したお金が減るリスクを知る
投資したお金が減る、つまり元本割れするリスクがあります。
NISAで購入する投資信託や株式は、預金とはちがい、元本は保証されません。株価や為替の動きによって、一時的に元本割れになる場面もあります。
しかし、値下がりしたからといって慌てて売る必要はありません。
長期間にわたってコツコツ積み立て続けるほど、トータルでは購入価格が平均化し、値動きの影響を受けにくくなるからです。
金融庁の資料では、積立期間5年間では元本割れするケースもある一方で、20年間続けると、元本割れの可能性が低くなる傾向が示されています。
また、国内外の株式や債券などに資産を分散して、積立投資を続けることが推奨されています。目先の値動きに一喜一憂せず、じっくり続ける姿勢を持っておきましょう。
金融庁の「NISA早わかりガイドブック」では、積立投資や分散投資について、初心者にもわかりやすく解説されています。
投資の基本を確認したい方は、参考にしてみてください。
生活費と投資のお金は分ける
NISAに投資するお金とは別に持っておきたいのが「生活防衛資金」です。病気やケガ、失業、災害など、急な出費に備えてすぐに引き出せる現金を指します。
目安としては、生活費の3〜6ヶ月分が一般的です。
生活防衛資金を持たずに、全額を投資してしまうと、いざというときに資産が値下がりしていると、売って補填しても、十分な金額を確保できなくなるかもしれません。
また、1〜5年以内に、子どもの学費や車の買い替え、家のリフォームなど、予定が決まっている支出がある場合も、投資に回さず手元に残しておくと安心です。
まずは生活防衛資金や、近いうちに使う予定のお金を確保してから、当面使う予定のない資金をNISAに回す順番を意識してみてください。
40代からNISAを長く続けるための3つのコツ
40代からは、教育費や住宅ローンなど、支出の状況が大きく変わり、まとまった金額が家計から出ていく時期でもあります。
そんなときにも不安にならずに、NISAを続けるためのコツをみていきましょう。
積立投資とは、毎月決まった金額をコツコツと投資していく方法です。証券会社などであらかじめ積立設定をしておくと、決めた日に決めた金額を自動的に投資できます。
積立投資でほったらかし運用をする
株価の値動きを気にして投資のタイミングを判断する必要がないため、初心者にも始めやすい投資方法といわれています。
価格が高いときは購入口数を少なく、価格が安いときは多く買えるため、購入価格の偏りを抑えやすいのもメリットです。
また、投資信託は、運用で得た利益を再び自動で投資に回せるので、元本だけでなく、増えた利益にも利益がつく「複利効果」を期待できます。
長期間運用を続けるほど、複利効果の力が長く働き、資産形成を後押ししてくれます。
一度、積立設定をした後は、基本的にほったらかし運用で大丈夫です。積立投資は、「毎日チェックしなくても育っていく」仕組みだからです。
家計に無理のない範囲で積み立てる
40代以降は、子どもの教育費や住宅ローンの返済、親の介護費用など、大きな支出が増えやすい一方で、老後への不安も感じやすい年代です。
老後資金を準備したい気持ちから、毎月の積立額を頑張って増やしたくなるかもしれません。
しかし、今の暮らしを切り詰めて積立額を増やすよりも、生活とのバランスを考えながら、無理なく長く続けられる金額を選びましょう。
NISAは積立額を変更したり、一時停止、再開もできる仕組みになっているほか、積立額や投資する商品も柔軟に変えられます。
まずは無理のない金額から始めてみて、家計やライフスタイルの変化に合わせながら、自分のペースで資産形成を続けていきましょう。
40代以降はリスクを抑えながら資産を育てる
40代は、教育費や住宅ローンなど、お金がかかるライフイベントが続く時期であると同時に、老後資金の準備も本格的に始めたい年代でもあります。
投資している資産の価格変動による影響をできるだけ抑えながら資産を育てるには、投資先を一つに偏らせず、「分散投資」を意識することが大切です。
分散投資とは、日本だけでなく海外にも投資したり、株式だけでなく債券など異なる資産を組み合わせたりして、投資先を分ける方法です。
1つの資産が値下がりしても、ほかの資産が支えることで、大きな損失につながるリスクを抑えやすくなります。
初心者には、全世界株式(オルカン)のように、世界中の株式に幅広く分散投資できる商品から始めてみるのもよいかもしれません。
ただし、オルカンも株式だけに投資する商品なので、株式市場の動きによって価格が大きく上下する場合もあります。
値動きを抑えたい場合には、比較的に値動きが控えめな債券など、異なる資産の組み合わせなども検討してみましょう。
40代以降の資産運用でよくあるご質問
40代からNISAを始める際は、積立額やライフイベントの支出との両立など、さまざまな疑問が出てきます。ここでは、よくある質問をQ&A形式でわかりやすく解説します。
Q.節約して毎月の積立額を増やした方がいい?
NISAの積立で一番大切なポイントは、長く続けることです。積立額は、家計とのバランスを考えながら、無理のない金額を選びましょう。
40代は老後資金も気になる年代でもあり、頑張って積立額を増やしたくなりますが、まずは家計の維持を優先するのが大事です。
少額から始めてみて、家計に余裕ができたら積立額を増やすなど、ライフステージに合わせて調整していきましょう。
Q.夫婦それぞれでNISA口座を開設した方がよい?
夫婦それぞれでNISAを活用するのもおすすめです。
夫婦それぞれでNISA口座を保有する最大のメリットは、世帯での非課税枠が増える点です。
NISA口座は一人につき1口座、非課税枠は1,800万円ですが、夫婦それぞれ口座を保有すると、世帯では非課税枠を3,600万円保有できます。
また、車購入資金、老後資金などの目的別に口座を分けることで、資産管理しやすくなる点もメリットでしょう。
Q.住宅ローンの繰り上げ返済とNISAはどちらを優先した方がいい?
「金利」で判断するのがおすすめです。
住宅ローンの金利が低い場合は、無理に繰り上げ返済を急ぐ必要はありません。ローンの利息よりも、NISAで得られる利益の方が大きくなるケースもあるためです。
今まで通りローンを返済しながら、NISAで将来の資金準備も並行して進めるとよいでしょう。
一方、住宅ローンの金利が高い場合は、繰り上げ返済を優先する考え方もあります。繰り上げ返済をすれば、これから支払うはずだった利息を減らせるからです。
借金を早く減らすことで、返済への不安が軽くなり、安心感につながる方もいるでしょう。
ただし、NISAの運用には元本割れのリスクがあり、期待通りの成果が得られるとは限りません。
貯蓄・投資・繰り上げ返済のどれかに資金を集中させすぎず、急な出費にも対応できるお金を確保したうえで、バランスよく取り組みましょう。
Q.教育費と老後資金はどちらを優先した方がいい?
40代は子どもの塾代や大学進学費用など、教育費の負担が本格化する時期です。そのため、老後資金の準備が後回しになる方も少なくありません。
教育費は優先度の高い支出ですが、できれば老後資金の準備も始めておきたいところです。
まずは少額でもよいので、教育費と並行して老後資金の積立も始めてみましょう。
Q.iDeCoと併用した方がいい?
NISAとiDeCoを併用するのもおすすめです。
iDeCoは、積み立てた金額が全額、所得税・住民税を計算する対象から外れる(全額所得控除)ため、節税効果が大きくなります。
ただし、原則60歳まで資産を引き出せない点には注意が必要です。
40代は大きな支出が重なる年代でもあるため、まずは出し入れの自由度の高いNISAから始め、家計に余裕が出てきたらiDeCoを組み合わせるのもよいでしょう。
まとめ
40代以降からNISAを始めても、まだまだ運用期間を活かせるため、遅くはありません。
定年まで、まとまった時間もあり、また、NISAは無期限で運用ができるため、生涯で考えればまだ数十年の時間があるといえます。
とはいえ、40代以降は生活費や教育費、住宅ローンなど大きな支出も続き、「投資する余裕なんてない」と感じてしまう方も多いはずです。
ただ、その分「この先いくら必要になりそうか」が具体的に見えてくるのも、この年代の特徴です。
生活費の見通しや退職金の目安など、将来必要なお金がある程度イメージできるからこそ、家計とのバランスを見ながら、無理のないペースで積立投資を始めやすいタイミングでもあります。
将来、「始めておいてよかった」と思えるよう、今日から少しずつ未来への準備を始めてみましょう。
※この記事は、過去の株式市場のデータをもとにシミュレーションした内容です。実際の運用結果は、今後の相場の動きによって変わる可能性があります。
ご自身の資産状況や目的に合わせて判断し、無理のない範囲で投資を行ってください。
